د. عبد الرؤوف قرناص يكتب… تطبيق بنكك… وكارثة الوقوف على ساق واحدة
إذا كان تعطل تطبيق واحد يعطل حياة شعب… فالمشكلة أكبر من التطبيق!
الآن معظم الشعب السوداني، إن لم يكن كله، وجد نفسه في ورطة حقيقية بسبب تعثر نظام «بنكك».
المعاملات توقفت، والتحويلات تعطلت، واحتياجات الناس تعطلت معها، بسبب توقف التطبيق أو عمله لفترات متقطعة ثم توقفه من جديد، لتدخل قطاعات واسعة من المواطنين في دوامة من الانتظار والقلق والبحث عن البدائل.
ولست هنا في مقام توجيه اللوم إلى بنك الخرطوم.
على العكس تماماً، فإن تطبيق «بنكك» يستحق الإشادة على الدور الاستثنائي الذي لعبه خلال سنوات الحرب العجاف، فقد كان بالنسبة لملايين السودانيين شرياناً حقيقياً للحياة المالية، وملجأً عندما تقطعت السبل وتعطلت كثير من المؤسسات والخدمات.
لكن الإشادة بالدور السابق لا تعني أن نسكت عن السؤال الأهم اليوم:
كيف وصلنا إلى مرحلة يصبح فيها تعطل تطبيق واحد سبباً في إرباك حياة بلد بأكمله؟
هنا مكمن الخلل.
المشكلة ليست في أن تطبيقاً يمكن أن يتعطل؛ فالأعطال التقنية واردة في كل مكان.
المشكلة أن البديل غير موجود بالفاعلية الكافية.
وهذا تحديداً ما يجب أن يجيب عنه البنك المركزي والقطاع المصرفي.
أين خطط الطوارئ؟
أين الأنظمة البديلة؟
أين الربط الحقيقي بين البنوك؟
وأين الخطة التي تضمن استمرار حركة الأموال إذا أصاب العطل أحد التطبيقات الرئيسية؟
الإدارة الحديثة لا تنتظر سقوط السقف حتى تبدأ في البحث عن المظلة.
والبنوك تحديداً لا يجوز أن تعمل بمنطق: عندما تحدث الأزمة نبحث عن الحل!
فالقطاع المصرفي هو أكثر القطاعات حاجة إلى إدارة المخاطر والاحتياط، لأن توقفه لا يعني توقف خدمة عادية، وإنما يعني توقف جزء من الحياة نفسها.
المواطن الذي يريد شراء دوائه لا يستطيع أن ينتظر حتى يعود التطبيق.
والذي يريد إرسال مال لأسرته لا يستطيع أن يقول لهم: اصبروا حتى تنتهي المشكلة التقنية.
والتاجر الذي يحتاج إلى إتمام معاملته لا يمكن أن يوقف نشاطه لأن منصة واحدة توقفت.
هذه ليست رفاهية تقنية… هذه قضية أمن اقتصادي وخدمة أساسية للمواطن.
والحل ليس في انتظار عودة «بنكك» ثم ننسى الموضوع حتى تتكرر الأزمة.
الحل في أن نستغل هذه الأزمة لنسأل السؤال الذي تأخر كثيراً:
لماذا لا تكون أمام المواطن خمسة تطبيقات مصرفية قوية، بدلاً من أن يكون الجميع محشورين في تطبيق واحد؟
لماذا لا تتنافس البنوك في تقديم خدمات إلكترونية أكثر كفاءة وأماناً وسرعة؟
لماذا لا تكون هناك منظومة دفع إلكتروني متعددة المسارات، بحيث إذا تعطل مسار لم تتعطل الحياة كلها؟
ولماذا لا يضع البنك المركزي معياراً واضحاً لاستمرارية الخدمة وخطط التعافي من الكوارث، ويحاسب المصارف على مدى جاهزيتها؟
لقد أثبتت الأزمة أن الاعتماد على ساق واحدة قد يجعل الإنسان يسقط بالكامل إذا أصاب تلك الساق عطل.
ولذلك خلق الله للإنسان ساقين.
والاقتصاد أيضاً يحتاج إلى ساقين وثلاث وأربع، لا إلى ساق واحدة.
لا بدائل، لا يعني كفاءة.
وغياب البديل ليس ثقة في النظام، وإنما مخاطرة غير محسوبة.
لقد دفع السودانيون ثمناً باهظاً خلال الحرب بسبب هشاشة كثير من الأنظمة والخدمات.
فلا ينبغي أن نضيف إلى ذلك هشاشة النظام المالي الإلكتروني.
هذه الأزمة يجب ألا تنتهي بمجرد عودة التطبيق للعمل.
بل يجب أن تبدأ منها ثورة حقيقية في الدفع الإلكتروني السوداني.
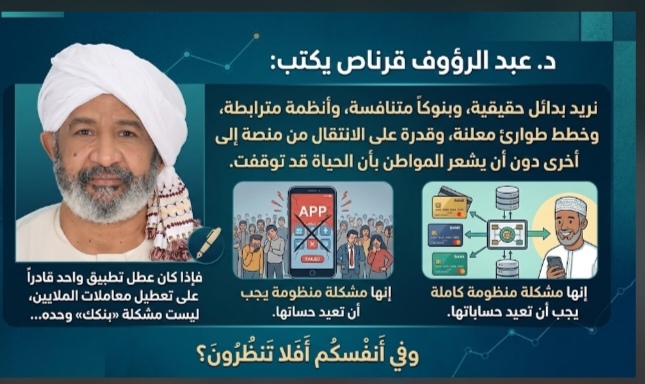
نريد بدائل حقيقية، وبنوكاً متنافسة، وأنظمة مترابطة، وخطط طوارئ معلنة، وقدرة على الانتقال من منصة إلى أخرى دون أن يشعر المواطن بأن الحياة قد توقفت.
فإذا كان عطل تطبيق واحد قادراً على تعطيل معاملات الملايين، فهذه ليست مشكلة «بنكك» وحده… إنها مشكلة منظومة كاملة يجب أن تعيد حساباتها.
وفي أنفسكم أفلا تنظرون؟
الله المستعان.